供给侧改革驱动重塑,国际业务与非证券投资咨询开启证券行业新局——2026年中期投资策略

一、核心观点:供给侧改革重塑证券行业格局
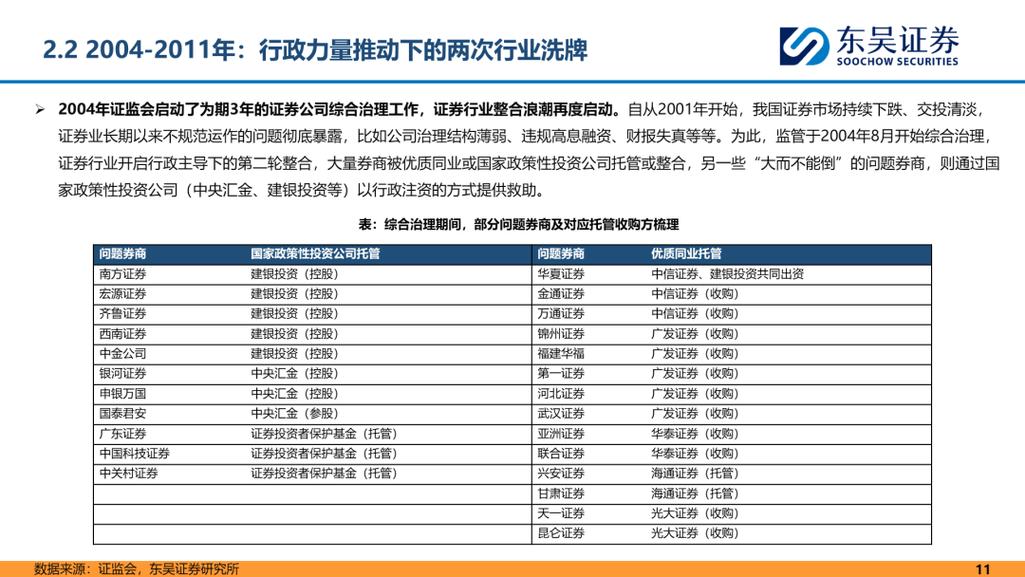
2026年中期,中国证券行业正经历一场由供给侧改革驱动的深刻变革。监管层通过优化牌照管理、鼓励市场化并购重组、提高风控与资本门槛,推动行业从“数量扩张”转向“质量提升”。头部券商凭借资本实力、综合服务能力和科技投入进一步巩固优势,中小券商则被迫向差异化、专业化转型。预计到2026年底,行业CR10净利润占比将突破70%,形成“寡头+精品”的哑铃型结构。
二、国际业务:从通道服务到全面竞争
随着资本市场对外开放深化(如沪深港通扩容、跨境理财通优化、QFII/RQFII额度限制取消),国际业务成为券商增长新引擎。头部券商加速布局东南亚、中东和欧洲市场,通过设立子公司、收购当地牌照或与外资机构合资,拓展跨境投行、财富管理和做市业务。但国际业务也面临地缘政治风险、汇率波动和当地监管合规成本。预计2026年头部券商海外收入占比将从目前的10%-15%提升至20%以上,成为估值溢价的关键来源。
三、非证券业务的投资咨询:牌照边界与业务创新
非证券业务的投资咨询(如基金投顾、家族办公室、企业咨询、PE/VC顾问)正成为券商绕开传统牌照限制、提升客户粘性的重要抓手。供给侧改革鼓励券商以“顾问+投资”模式深度介入客户资产负债表。例如:
- 基金投顾:从“卖方销售”转向“买方代理”,全市场配置能力强的券商将胜出。
- 企业全生命周期咨询:涵盖IPO前诊断、并购撮合、股权激励设计,可带动投行、做市等协同收入。
- 跨境资产配置咨询:为高净值客户提供全球税务、法律及投资架构服务
四、投资策略:关注三条主线
- 头部综合券商:推荐资本雄厚、国际业务布局领先、投顾转型坚决的头部机构。
- 精品特色券商:在特定行业(如科技、医疗)或特定产品(如REITs、衍生品)具有垄断优势的中小券商。
- 金融科技与咨询整合者:能够利用AI和大数据提升投研效率,并将非证券咨询产品化的平台型公司。
风险提示:宏观经济下行、地缘冲突升级、监管政策超预期收紧、市场交易量萎缩。
如若转载,请注明出处:http://www.wanduzj.com/product/12.html
更新时间:2026-11-01 22:09:00