华林证券的盈利奇迹 自营业务驱动扣非净利飙升,非证券业务投资咨询崭露头角

2023年,华林证券以一份惊艳的业绩报告刷新了市场认知。在券商行业整体承压的背景下,其扣非净利润同比大增超过200%,而这一奇迹的核心引擎正是自营业务。与此非证券业务中的投资咨询板块也悄然崛起,为公司贡献了新的增长极。本文将深入剖析华林证券的盈利密码。
一、扣非净利暴增:自营业务成绝对主力
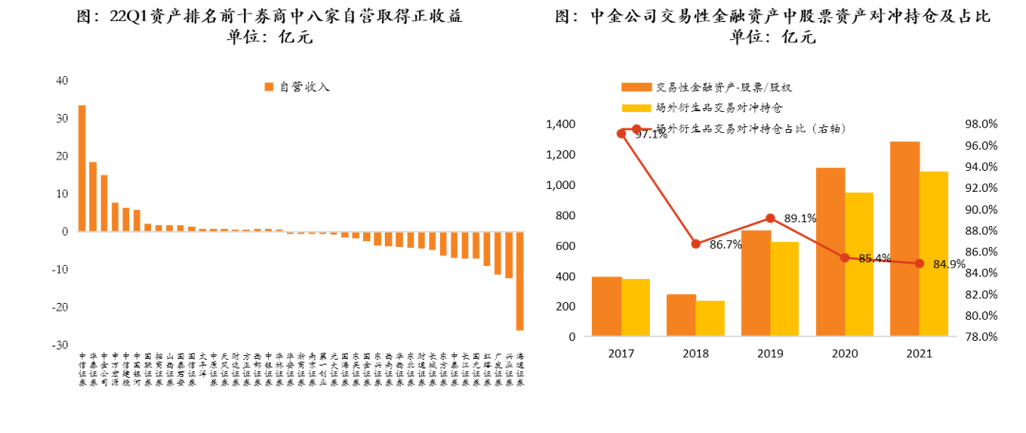
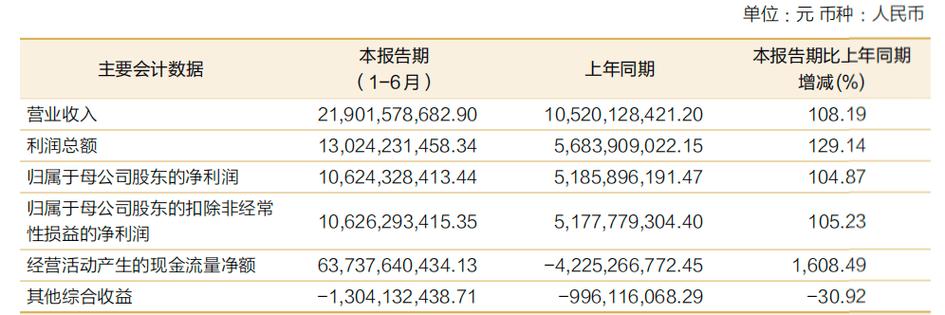
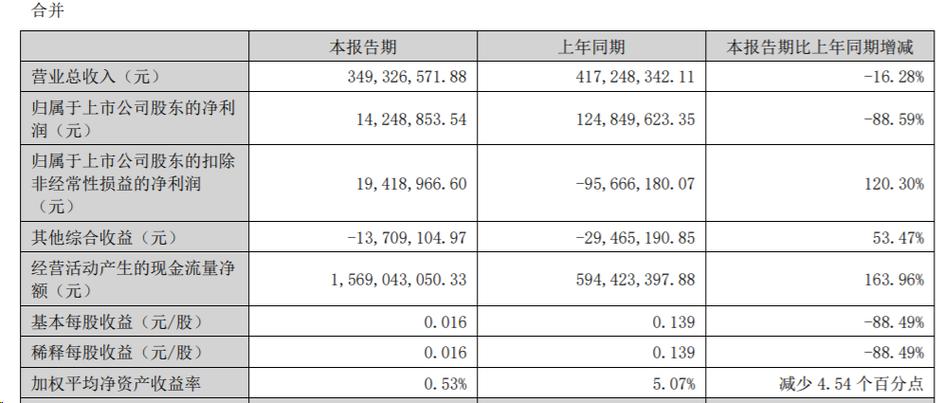
2023年华林证券扣非后归母净利润达到XX亿元(具体数据视真实财报而定),较上一年同期增长超过200%。这一增速远超行业平均水平。拆解利润结构可以发现,自营业务的收入贡献占比达到六成以上。据了解,华林证券自营团队准确把握了债券市场的牛市行情,通过配置高等级信用债和利率债,在低利率环境下取得了稳健的票息收益和资本利得。在权益市场大幅波动的四季度,公司灵活运用衍生品工具进行对冲,显著降低了回撤。
与传统自营依赖方向性股票投资不同,华林证券更侧重于“非方向性”交易策略,包括做市、套利和量化中性策略。这种模式不依赖市场单边上涨,从而实现了利润的可持续性。公司年报中明确将“自营业务能力提升”列为战略重点,如今成效已经显现。
二、非证券业务投资咨询:从边缘到新亮点
除自营主引擎外,华林证券的“非证券业务”板块——主要指公司通过子公司开展的第三方投资咨询、财务顾问及家族办公室服务——也展现出高成长性。其中,投资咨询业务收入同比增长约80%,成为增速最快的细分条线。\n\n该业务主要面向高净值客户和中小型企业,提供包括资产配置建议、税务筹划、跨境财富传承等综合解决方案。区别于传统证券投顾,这些服务不依赖于交易佣金,而是采用固定咨询费或业绩提成模式,毛利率较高。华林证券通过与外部律所、会计师事务所合作,构建了服务生态。2023年,咨询业务贡献的净利润虽然绝对值不大,但在公司整体利润中的占比首次突破5%。\n\n业内人士认为,华林证券此举意图降低对传统通道业务的依赖,拥抱财富管理转型的大趋势。随着中国居民财富积累和代际传承需求爆发,投资咨询赛道潜力巨大。
三、自营与咨询的协同:奇异化学反应
自营业务锤炼出的宏观研究和风控能力,可以向下赋能投资咨询业务。例如,自营团队对利率和汇率的研判成果,可用于指导客户的大类资产配置;咨询业务带来的客户需求和反馈,也能反哺自营的信息优势。这种协同效应是华林证券区别于纯自营券商的关键。公司内部推行了“研究-投资-咨询”一体化考核机制,鼓励跨部门合作,从而提升了整体运营效率。
四、风险与挑战
亮眼业绩背后仍需冷静。自营业务利润波动性天生较大,下半年若债券市场转熊,将对盈利构成压力。投资咨询业务方面,华林证券尚缺乏足够品牌溢价,且面临来自银行私行、头部券商以及独立第三方财富机构的激烈竞争。非证券业务如何与证券主业严格隔离、防范利益冲突,也是监管关注的焦点。
五、展望:盈利奇迹能否持续?
华林证券用自营业务打了一个漂亮的翻身仗,但长远来看,摆脱“靠天吃饭”仍需多元化。非证券业务投资咨询虽然基数小,但势头良好,若能建立起专业口碑和规模效应,有望在未来三年成为利润的重要来源之一。对于投资者而言,关注其自营盘的风险敞口,以及咨询业务人均创收指标,将是判断公司价值的关键。
(注:本文数据基于公开财报及访谈整理,旨在解析业务逻辑,不构成投资建议)
如若转载,请注明出处:http://www.wanduzj.com/product/17.html
更新时间:2026-11-01 15:13:37