中油工程投资价值分析 光大证券视角下的非证券业务投资咨询

引言
中油工程(中国石油工程建设有限公司,股票代码:600339)作为中国石油天然气集团有限公司旗下重要的工程建设平台,是A股市场石油工程建设领域的核心标的。光大证券作为国内领先的综合金融服务机构,在其研究体系中长期跟踪能源工程行业。本文基于光大证券的研究视角,围绕中油工程的基本面、行业地位及投资价值展开分析,为投资者提供非证券业务层面的投资咨询参考。
一、公司概况与主营业务
中油工程是中国石油集团旗下从事油气工程建设的主体企业,主要业务涵盖油气田地面工程、管道工程、炼化工程、储运工程等领域。公司拥有完整的工程服务产业链,包括咨询、设计、施工、总承包等环节,是国内油气工程领域的龙头企业之一。
光大证券在其行业研究中指出,中油工程的核心竞争优势在于:一是背靠中国石油集团,拥有稳定的内部订单来源;二是具备全产业链一体化服务能力,在大型油气项目中具备较强的总承包竞争力;三是随着国家能源安全战略的推进,油气基础设施建设投资持续维持高位,为公司提供了良好的发展机遇。
二、行业环境与政策驱动
从行业层面看,光大证券分析师认为,全球能源格局正在发生深刻变化,油气作为基础能源的地位在中短期内依然稳固。国内方面,国家持续加大油气勘探开发力度,推进中俄东线天然气管道、西气东输等重大工程建设,为油气工程行业带来了可观的增量需求。
“一带一路”倡议的深入推进,也为中油工程拓展海外市场提供了战略机遇。公司在中东、中亚、非洲等地区拥有丰富的项目经验,海外业务有望成为未来增长的重要引擎。
三、财务表现与估值分析
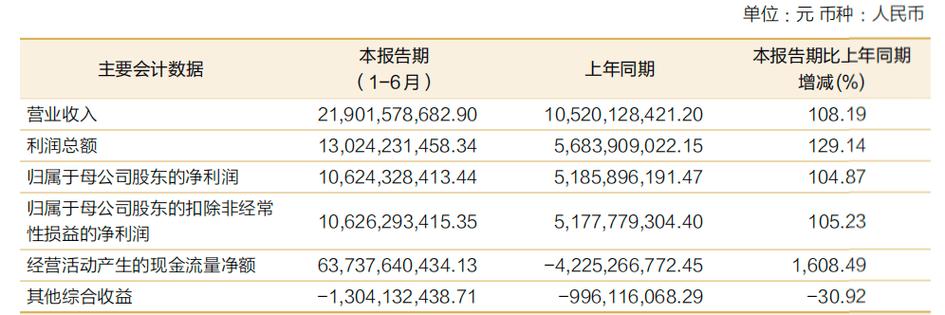
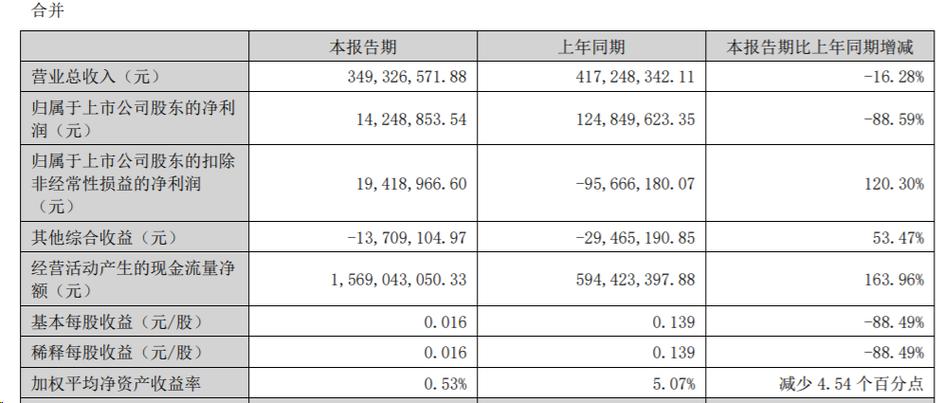
根据光大证券的研究报告,中油工程近年来营收保持稳健增长态势,毛利率水平受行业竞争和项目结构影响有所波动。公司资产负债率处于行业合理水平,现金流状况总体良好。
在估值方面,光大证券采用市盈率(PE)和市净率(PB)等相对估值方法进行分析,认为中油工程当前估值处于历史中枢偏下水平,具备一定的安全边际。考虑到公司在手订单充裕、行业景气度持续,给予“增持”或“买入”评级的逻辑较为充分。
四、投资风险提示
光大证券在报告中同时提示了以下投资风险:
- 油价大幅波动风险:国际油价若出现大幅下跌,可能导致油气企业资本开支收缩,进而影响工程订单。
- 项目执行风险:大型工程项目周期长、涉及环节多,存在进度延误和成本超支的可能。
- 海外经营风险:地缘政治变化、汇率波动等因素可能对海外业务造成不确定性。
- 行业竞争加剧风险:民营工程企业不断崛起,可能对公司的市场份额形成一定压力。
五、投资咨询结论
综合光大证券的研究观点,中油工程作为国内油气工程领域的龙头央企,在能源安全战略和“一带一路”政策双重驱动下,具备中长期投资价值。投资者在关注公司成长机遇的也应充分评估油价波动、项目执行等潜在风险。
需要说明的是,本文内容为基于公开研究资料的投资咨询参考,不构成具体投资建议。投资者应根据自身风险承受能力,结合专业投资顾问的意见,审慎做出投资决策。
##
光大证券对中油工程的研究分析为投资者提供了一个理解油气工程行业投资逻辑的重要视角。在能源转型与传统油气并行发展的当下,中油工程凭借央企平台优势和全产业链能力,有望在行业变革中持续受益。
如若转载,请注明出处:http://www.wanduzj.com/product/19.html
更新时间:2026-11-01 07:22:32